
Njemačka je objavila nove procjene troškova zdravstvenog osiguranja za 2027. godinu. Prema njima, prosječni dodatni doprinos mogao bi ostati nepromijenjen. No, to ne znači da će svi građani plaćati jednako niti da pojedine zdravstvene kase neće poskupjeti. Već sada razlike među njima nisu male.
Tko radi u Njemačkoj, uglavnom zna koliko mu od bruto plaće ostane na računu. Međutim, mnogi rijetko provjeravaju koliko novca svakog mjeseca izdvajaju za zdravstveno osiguranje i bi li kod druge blagajne plaćali manje.
Upravo bi to moglo postati zanimljivo pitanje nakon novih procjena objavljenih 14. 10.
Njemačko Ministarstvo zdravstva priopćilo je da bi prosječni dodatni doprinos za zakonsko zdravstveno osiguranje u 2027. mogao ostati na 2,9 posto. Procjena se temelji na očekivanom sporijem rastu troškova zdravstvenog sustava.
Ipak, postoji važna razlika između službenog prosjeka i onoga što građani stvarno plaćaju. Svaka zdravstvena blagajna samostalno određuje svoj dodatni doprinos, a on kod nekih već sada prelazi četiri posto.
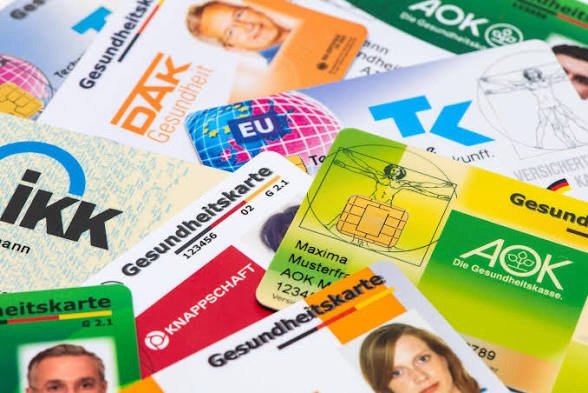
Koliko naplaćuju poznate zdravstvene blagajne?
Osnovna stopa zdravstvenog osiguranja u Njemačkoj iznosi 14,6 posto. Na nju se dodaje dodatni doprinos, takozvani Zusatzbeitrag.
U nastavku donosimo usporedbu ukupnih stopa za 2026. godinu.
Zdravstvena blagajna
Ukupni doprinos
BKK Firmus
16,78 %
HKK
17,19 %
Audi BKK
17,20 %
TK – Techniker
17,29 %
AOK Bayern
17,29 %
HEK
17,49 %
AOK Baden-Württemberg
17,59 %
AOK PLUS
17,70 %
DAK
17,80 %
Barmer
17,89 %
KKH
18,38 %
SBK
18,40 %
IKK Classic
18,45 %
Knappschaft
18,90 %
Usporedba se odnosi na zakonska zdravstvena osiguranja. Nisu uključeni doprinosi za osiguranje za njegu. AOK ima različite regionalne blagajne.
Što to znači za radnika s plaćom od 3.000 eura?
U Njemačkoj zaposleni i poslodavci u pravilu dijele trošak zakonskog zdravstvenog osiguranja na jednake dijelove.
Primjerice, zaposlenik koji mjesečno zarađuje 3.000 eura bruto kod BKK Firmus izdvajao bi približno 252 eura za zdravstveno osiguranje.
Kod TK-a ili AOK-a Bayern taj bi iznos bio oko 259 eura, kod Barmera približno 268 eura, a kod Knappschafta oko 284 eura.
To znači da između najpovoljnije i najskuplje blagajne iz ove usporedbe postoji razlika od gotovo 32 eura mjesečno, odnosno oko 381, 60eura godišnje.
Riječ je samo o dijelu koji plaća zaposlenik, bez doprinosa za osiguranje za njegu.
Zašto onda svi ne prijeđu na najjeftinije osiguranje?
Zato što cijena nije jedina razlika.
Zakonske zdravstvene blagajne imaju velik dio zajedničkih, zakonom propisanih usluga, ali se razlikuju u dodatnim pogodnostima.
Nekome će važnije biti sufinanciranje profesionalnog čišćenja zubi, drugome preventivni pregledi, osteopatija ili bonus-programi.
Osim toga, nisu sve blagajne dostupne u svim dijelovima Njemačke. Primjerice, BKK Firmus prima osiguranike u Bavarskoj, ali njezina dostupnost nije jednaka u svim saveznim pokrajinama.
Može li se zdravstveno osiguranje promijeniti?
Može, a postupak je jednostavniji nego što mnogi misle.
U pravilu, osiguranik može prijeći u drugu zakonsku zdravstvenu blagajnu nakon najmanje 12 mjeseci članstva. Uobičajeni rok za promjenu iznosi dva mjeseca do kraja mjeseca.
Ako zdravstvena blagajna poveća dodatni doprinos, osiguranici mogu imati posebno pravo na promjenu.
Nova blagajna uglavnom preuzima administrativni dio postupka.
Hoće li sljedeće godine cijene biti veće?
To se još ne može sa sigurnošću reći.
Prema procjeni stručnjaka njemačkog zdravstvenog sustava, prosječni dodatni doprinos mogao bi ostati na 2,9 posto. Ministarstvo zdravstva službeni iznos treba objaviti do 1. 11.
Međutim, riječ je o orijentacijskom prosjeku, a ne o ograničenju koje vrijedi za svaku blagajnu. Konačne stope za 2027. pojedine će blagajne određivati zasebno.
Za zaposlene u Njemačkoj zato vrijedi provjeriti ne samo koliko trenutačno plaćaju, nego i što za taj novac dobivaju.
Jer iako se razlika od desetak ili dvadesetak eura mjesečno možda ne čini velikom, na godišnjoj razini nije zanemarivo.