
Kupnja danas, plaćanje za 30 dana ili na nekoliko rata. Takav način kupovanja postao je svakodnevica milijunima ljudi u Njemačkoj. No od 20. 11. 2026. na snagu stupaju nova pravila koja će utjecati i na popularne usluge poput Klarne i PayPala.
Njemačka uvodi stroža pravila za potrošačke kredite, a njima će ubuduće biti obuhvaćene i brojne kupnje na rate, beskamatna financiranja, te mali krediti koji dosad nisu podlijegali jednakim zakonskim obvezama.
Cilj promjena je spriječiti prekomjerno zaduživanje i bolje zaštititi kupce koji često nisu ni svjesni da odabirom plaćanja na rate zapravo preuzimaju kreditnu obvezu.
Što se konkretno mijenja?
Zamislimo da u internetskoj trgovini kupujete odjeću vrijednu 150 eura. Umjesto da odmah platite cijeli iznos, odaberete Klarnu ili PayPal i odlučite platiti kasnije ili u nekoliko rata.
Dosad su mnoge takve kupnje, osobito one manje od 200 eura ili s kratkim rokom otplate, bile izuzete iz dijela pravila koja vrijede za klasične potrošačke kredite.
Od 20. 11. to se mijenja.
Pružatelji usluga financiranja morat će provjeravati kreditnu sposobnost kupaca i kod manjih iznosa, ako je riječ o obliku financiranja na koji se novi zakon primjenjuje.
To znači da bi kupnja na rate mogla biti odbijena čak i kada je riječ o relativno malom iznosu.
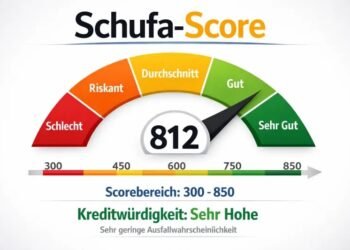
Provjeravat će SCHUFU?
Nova pravila zahtijevaju provjeru kreditne sposobnosti, ali to ne znači da će svaka kupnja automatski uključivati provjeru SCHUFA-e.
Način provjere ovisit će o vrsti financiranja, iznosu, trajanju otplate i procjeni rizika.
Pružatelji usluga morat će procijeniti može li kupac realno podmiriti svoje obveze. Pritom će važnu ulogu imati i postojeća zaduženja.
Osoba koja već otplaćuje nekoliko kupnji na rate mogla bi teže dobiti odobrenje za novu kupnju.
Plaćanje s odgodom od 30 dana?
Važno je naglasiti da se ne ukida mogućnost plaćanja nakon primitka proizvoda.
Međutim, određeni modeli odgođenog plaćanja preko financijskih posrednika ubuduće će podlijegati strožim pravilima.
Postoje i iznimke, primjerice kada trgovac sam omogućuje kratku, besplatnu odgodu plaćanja bez financiranja preko treće strane.
Zato nije točno da će svaka kupnja na račun ili svako plaćanje nakon 30 dana automatski zahtijevati provjeru kreditne sposobnosti.
No, promjene ne donose samo strože provjere. Njima se uvodi i veća zaštita potrošača.
Kupci će prije sklapanja kreditnog ugovora morati dobiti jasnije informacije o troškovima, rokovima otplate i mogućim posljedicama kašnjenja.
Ako se odluka o odobravanju kredita temelji na automatiziranoj obradi podataka, potrošači će pod određenim uvjetima imati pravo zatražiti ljudsku intervenciju i preispitivanje odluke.
Također, za procjenu kreditne sposobnosti neće se smjeti koristiti podaci s društvenih mreža, niti osjetljivi osobni podaci poput zdravstvenih informacija.
Zašto nova pravila?
Popularnost kupnje po modelu „kupi sada, plati kasnije” posljednjih je godina znatno porasla.
Problem nastaje kada se više manjih kupnji pretvori u velik mjesečni trošak. Pojedinačna rata od 20 ili 30 eura možda ne djeluje zabrinjavajuće, ali deset takvih obveza može ozbiljno opteretiti kućni proračun.
Upravo zato Europska unija želi da se i manji oblici financiranja promatraju ozbiljnije, a ne kao običan dodatak internetskoj kupnji.
Zanimljivo je da promjene stupaju na snagu 20. 11., samo tjedan dana prije Black Fridaya, jednog od najvećih dana kupovine u godini.
Upravo tada mnogi kupci posežu za plaćanjem na rate kako bi kupili mobitele, televizore, kućanske uređaje ili božićne poklone.
Nova pravila primjenjivat će se prvenstveno na ugovore sklopljene od 20. 11. 2026., dok za ranije sklopljene ugovore u pravilu ostaju dosadašnji propisi.
Plaćanja na odgodu i rate ostaju, ali jednostavno više neće biti tako dostupni za sve.