
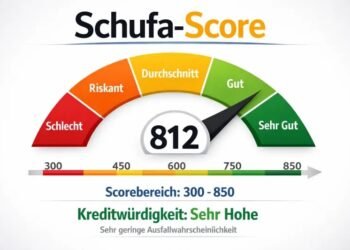
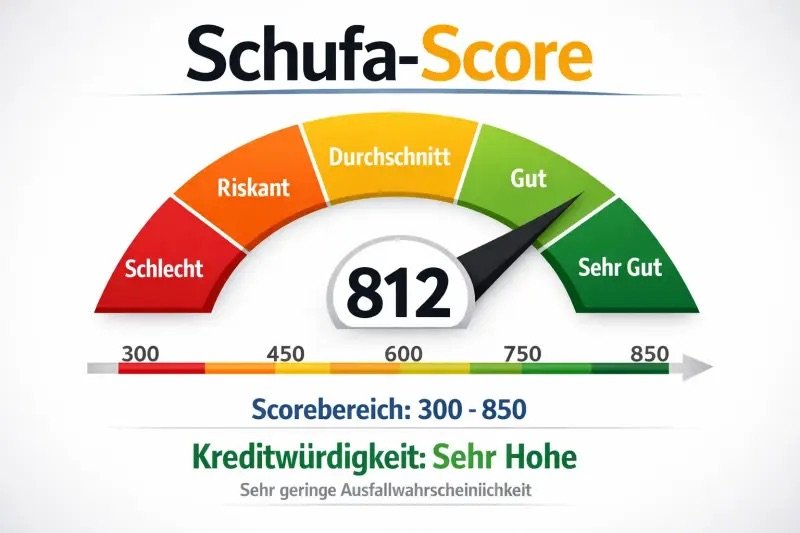
Dobar SCHUFA-Score u Njemačkoj može odlučivati o mnogočemu – hoćete li dobiti kredit, sklopiti ugovor za mobitel ili leasing, a provjera boniteta često se traži i prilikom iznajmljivanja stana.
Upravo zato posljednja otkrića o načinu na koji SCHUFA ocjenjuje građane izazivaju sve više kritika.
SCHUFA je u ožujku predstavila novi sustav ocjenjivanja uz veliko obećanje: građani bi napokon trebali moći razumjeti kako nastaje njihov Score. Novi model temelji se na 12 javno poznatih kriterija, umjesto velikog broja teško razumljivih faktora koji su se koristili ranije.
Međutim, istraživanje NDR-a i Süddeutsche Zeitunga pokazalo je da priča nije tako jednostavna.
Nije samo jedan Score
Prema njihovim informacijama, uz novi SCHUFA-Score postoje i drugi modeli ocjenjivanja.
Jedan od posebno zanimljivih primjera odnosi se na ljude koji žele kupiti nekretninu. SCHUFA ima poseban novi model za procjenu kod hipotekarnih kredita koji se bankama nudi još od ljeta 2025. godine.
Problem je u tome što način izračuna tog Scorea nije javno objašnjen.
To u praksi može dovesti do neobične situacije: građanin prije odlaska u banku provjeri svoj SCHUFA-Score, vidi dobar rezultat i vjeruje da zna kako izgleda njegova kreditna sposobnost – a banka pri procjeni stambenog kredita može dobiti drugačiju procjenu.
SCHUFA navodi da se taj poseban Score trenutačno provjerava oko 300 puta tjedno te da građani naknadno mogu vidjeti da je korišten ako zatraže podatke koje SCHUFA ima o njima.
Tvrtke mogu dobiti i dodatne podatke
I to nije sve.
Prema istraživanju, SCHUFA poslovnim klijentima može ponuditi dodatne informacije iz skupa od oko 40 kriterija koji nisu dio novog osnovnog Scorea.
Među njima mogu biti podaci poput ukupnog iznosa kredita i leasinga, broja kreditnih kartica ili broja bankovnih ugovora sklopljenih tijekom godine.
Tvrtka zatim te informacije može koristiti za vlastitu procjenu kreditne sposobnosti klijenta.
SCHUFA odgovara da se takva ponuda odnosi samo na nekoliko velikih poslovnih korisnika te da trenutačno nijedna tvrtka novi Score ne koristi zajedno s tim dodatnim informacijama.
Političari sada traže odgovore
Nakon objave ovih informacija reagirali su predstavnici više stranaka u Bundestagu.
Kritike dolaze iz CDU/CSU-a, SPD-a, Zelenih i Ljevice, a glavno pitanje je koliko je novi sustav zaista transparentan ako uz Score koji građanin može vidjeti postoje i druge procjene koje mogu utjecati na odluke banaka i kompanija.
SCHUFA, međutim, odbacuje tvrdnju da je obećala postojanje samo jednog jedinog Scorea. Iz kompanije objašnjavaju da su najavili da će novi Score zamijeniti šest dosadašnjih sektorskih modela za banke, štedionice, zadružne banke, telekomunikacije, trgovinu i internetsku trgovinu, a ne baš svaki postojeći oblik procjene.
Rasprava se zato sada svodi na ključno pitanje: koliko zapravo vrijedi transparentan SCHUFA-Score koji građanin vidi ako se u određenim situacijama njegova kreditna sposobnost može procjenjivati i prema drugim kriterijima?
SCHUFA raspolaže podacima o više od 68 milijuna ljudi u Njemačkoj, zbog čega način na koji se ti podaci koriste nije samo tehničko pitanje. Za građane rezultat može imati vrlo konkretne posljedice od kredita i kupnje nekretnine do svakodnevnih ugovora.